Juan Pablo Estavillo SimuladoresSimulators

Asesor patrimonial · México y Estados Unidos Estate protection · Mexico & United States

Blindaje patrimonial para empresarios y ejecutivos. Estate and business protection for business owners and executives.

Protejo tu empresa, tu patrimonio y a tu familia, en México y en Estados Unidos. Un solo asesor que ve el panorama completo. I protect your business, your wealth and your family, in Mexico and the United States. One advisor who sees the whole picture.

Prueba los simuladoresTry the simulators Empresa, patrimonio, retiro, educación y familia, con tus propias cifras. No se envían ni se guardan.Business, estate, retirement, education and family, with your own numbers. Nothing is sent or stored.
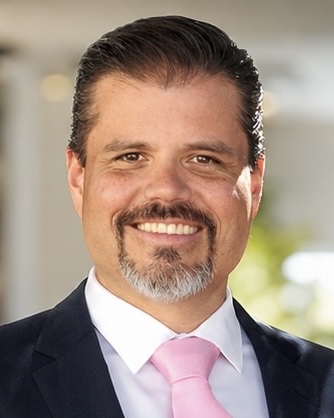
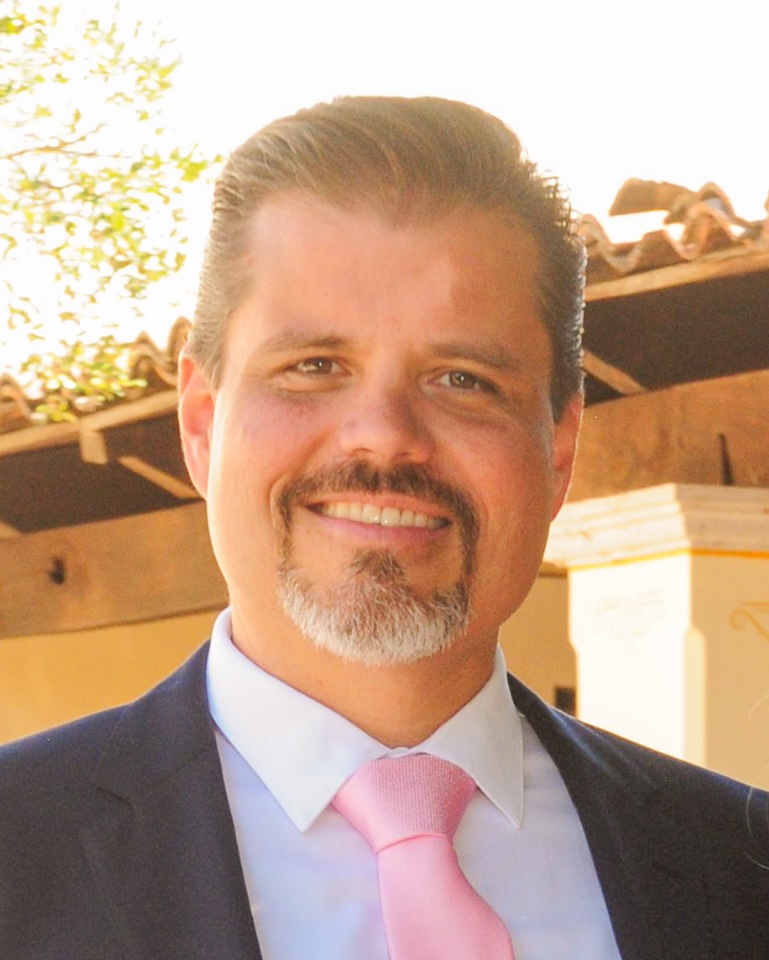
Juan Pablo Estavillo Espinosa
MXN MéxicoMexico Agente con cédula CNSF · GNP SegurosCNSF-licensed agent · GNP Seguros
USD Estados UnidosUnited States Agente con licencia en EE. UU. · The Woodlands, TexasU.S. licensed agent · The Woodlands, Texas

Cómo trabajoHow I work

Primero tu patrimonio, después la pólizaYour estate first, then the policy

  1. ConversaciónConversation

    Media hora por llamada o en persona para conocer a tu familia o tu empresa. Sin costo y sin compromiso.Half an hour by phone or in person to get to know your family or business. No cost and no obligation.

  2. Diagnóstico patrimonialEstate review

    Qué tienes, en qué país y en qué moneda, quién depende de ti y qué pasaría si faltas.What you own, in which country and currency, who depends on you, and what would happen if you were gone.

  3. PropuestaProposal

    Opciones claras con cotización formal de la aseguradora, para que decidas con calma.Clear options with a formal quote from the insurer, so you can decide without pressure.

  4. AcompañamientoOngoing service

    Renovaciones, cambios en tu vida y apoyo a tu familia en caso de siniestro.Renewals, life changes, and support for your family when a claim comes.

ServiciosServices

Qué hago en cada paísWhat I do in each country

Cada seguro se contrata conforme a las leyes del país donde se emite y a tu lugar de residencia. Te explico qué aplica en tu caso. Each policy is issued under the laws of its own country and depends on where you live. I'll explain what applies to you.

¿Prefieres verlo en video? Entra a la sala de videosPrefer to watch it? Go to the video room Todos mis videos cortos, ordenados por tema. Cada uno dura poco más de un minuto.All my short videos, sorted by topic. Each one is just over a minute long.

MéxicoMexico

MXN
GNP Seguros VIDA Seguros Represento a GNP Seguros, una de las principales aseguradoras de México, con más de 120 años de trayectoria.I represent GNP Seguros, one of Mexico's leading insurance companies, with more than 120 years of history.
  • Blindaje empresarialBusiness protection Armonía entre socios y rentabilidad para tu empresa.Harmony among partners and profitability for your company.
    • Capitalización: liquidez programada para modernizar, crecer o cubrir pasivos laborales.Capitalization: scheduled liquidity to modernize, grow or cover labor liabilities.
    • Protección accionaria: capital para que el acuerdo entre socios se cumpla si uno sale o falta.Shareholder protection: capital so the partners' agreement is carried out if one leaves or passes away.
    • Retiro de socios o fundador: tu retiro garantizado sin afectar el flujo de la empresa.Partner or founder retirement: your retirement guaranteed without straining the company's cash flow.
    • Cambio generacional: preparación del próximo director o liquidez para encontrarlo.Generational succession: preparing the next leader, or the cash to find one.
    • Pérdidas consecuenciales: liquidez para cumplir con socios, familia, contratos y empleados si faltas o quedas inválido.Consequential loss: cash to meet obligations to partners, family, contracts and employees if you die or become disabled.
    • Bono de lealtad: ahorro y protección que retienen a tus ejecutivos clave.Loyalty bonus: savings and protection that keep your key executives.
    • Beneficio fiscal: conforme a la Ley del ISR, las primas pueden ser deducibles para la empresa cuando se cumplen los requisitos.Tax benefit: under Mexico's Income Tax Law, premiums may be deductible for the company when the requirements are met.
  • Blindaje patrimonialEstate protection Protege y multiplica tu legado.Protect and grow your legacy.
    • Transferencia de dominio: liquidez para los gastos legales y fiscales de pasar tu patrimonio a la siguiente generación, sin remates.Estate transfer: cash for the legal and tax costs of passing your estate to the next generation, with no forced sales.
    • Herencia líquida: una herencia en efectivo y garantizada por una fracción de su valor.Liquid inheritance: a guaranteed cash inheritance for a fraction of its value.
    • Multiplicación patrimonial: asegura que tus proyectos personales y familiares se cumplan.Estate growth: makes sure your personal and family projects get done.
    • Fideicomiso familiar: una reserva familiar que crece y se sostiene con el tiempo.Family trust: a family reserve that grows and sustains itself over time.
  • Blindaje familiarFamily protection Estrategias para ti y tu familia.Strategies for you and your family.
    • Productividad: tranquilidad económica para los tuyos si faltas o quedas inválido.Income protection: financial peace of mind for your family if you die or become disabled.
    • Educativo: liquidez asegurada para cada etapa escolar, hasta un posgrado en el extranjero.Education: insured cash for every stage of school, up to graduate school abroad.
    • Retiro activo: un retiro independiente, con el estilo de vida al que estás acostumbrado.Active retirement: an independent retirement that keeps your lifestyle.
    • Multi proyecto: liquidez periódica para cada etapa de tu proyecto de vida.Multi-goal plan: periodic cash for each stage of your life plan.
    • Retiro deducible: ahorro garantizado que reduce tus impuestos, conforme a los arts. 151-V y 185 de la Ley del ISR y dentro de sus límites.Tax-deductible retirement: guaranteed savings that lower your taxes under arts. 151-V and 185 of the Income Tax Law, within their limits.
    • Garantía de pago de gastos médicos mayores: para que tu póliza de gastos médicos siga vigente cuando más la necesites.Major medical payment guarantee: so your major medical policy stays in force when you need it most.

Estados UnidosUnited States

USD
Represento a una de las principales aseguradoras de vida de Estados Unidos, con más de 170 años de trayectoria.I represent one of the leading life insurance companies in the United States, with more than 170 years of history. Agente con licencia en EE. UU.: Juan Pablo Estavillo Espinosa · Texas, licencia 3184580U.S. licensed agent: Juan Pablo Estavillo Espinosa · Texas, license 3184580
  • Soluciones para tu empresaBusiness solutions Continuidad y talento para tu empresa en Estados Unidos.Continuity and talent for your U.S. business.
    • Continuidad del negocio: un plan para que tu empresa siga si falta un dueño, con el análisis de cómo financiarlo.Business continuation: a plan so your company keeps going if an owner is gone, with an analysis of how to fund it.
    • Acuerdos entre socios (buy-sell): seguro de vida para que los socios puedan comprar la parte de quien falte.Buy-sell agreements: life insurance so partners can buy out the share of one who passes away.
    • Sucesión de la empresa familiar: pasar la empresa a la siguiente generación con liquidez.Family business succession: passing the business to the next generation with cash on hand.
    • Persona clave (key person): protección si falta alguien indispensable.Key person: protection if someone essential is gone.
    • Beneficios para ejecutivos: bonos para ejecutivos, split dollar, financiamiento de compensación diferida y continuación de salario, con seguros de vida.Executive benefits: executive bonus plans, split dollar, deferred compensation funding and salary continuation, using life insurance.
    • Beneficios para empleados: seguros por descuento de nómina y pláticas de educación financiera para tu equipo.Employee benefits: payroll deduction insurance and financial education talks for your team.
  • Soluciones para ti y tu familiaPersonal solutions Protección y planeación en dólares.Protection and planning in dollars.
    • Vida e ingreso por invalidez: cuánta protección necesitas si faltas o no puedes trabajar.Life and disability income: how much protection you need if you die or can't work.
    • Cuidados a largo plazo: planeación para cuidados en la vejez sin afectar tu patrimonio.Long-term care: planning for care later in life without draining your estate.
    • Flujo de efectivo: revisamos tu presupuesto como parte de la asesoría.Cash flow: we review your budget as part of the advice.
    • Ingreso para el retiro: revisión de cuánto ingreso vas a necesitar y cómo un seguro puede ayudar.Retirement income: a review of the income you'll need and how insurance can help.
    • Fondo universitario: análisis del costo de la universidad y un plan para cubrirlo.College funding: an analysis of college costs and a plan to cover them.
    • Fondo de continuidad migratoria: si faltas, tu familia tiene los recursos para terminar su trámite migratorio sin interrumpirlo ni tener que regresar a su país.Immigration continuity fund: if you pass away, your family has the resources to finish its immigration process without interruption or having to return to its home country.
    • Planeación patrimonial: estrategias de eficiencia fiscal y donativos con seguro de vida, coordinadas con tus abogados y contadores.Estate planning: tax-efficiency strategies and charitable giving with life insurance, coordinated with your attorneys and accountants.
¿Patrimonio en los dos países?Assets in both countries? Coordino la protección de ambos lados para que no queden huecos ni coberturas duplicadas.I coordinate coverage on both sides so there are no gaps and no duplicated coverage.

La información de esta sección no es asesoría legal ni fiscal. Te recomiendo revisar cada estrategia con tus propios asesores legales y fiscales.The information in this section is not legal or tax advice. I recommend reviewing each strategy with your own legal and tax advisors.

SimuladoresSimulators

¿Cómo te puedo ayudar?How can I help you?

Elige tu caso y se abre el simulador. Tus cifras se calculan en tu dispositivo: no se envían ni se guardan.Choose your case and the simulator opens. Your figures are calculated on your device: nothing is sent or stored.

← Otros simuladores← Other simulators

Blindaje empresarial · MéxicoBusiness protection · Mexico

Proteger tu empresa cuesta menos de lo que pareceProtecting your company costs less than it seems

Con el seguro de hombre clave, la empresa protege su operación si falta un directivo o técnico clave. Cada prima anual es deducible para la empresa, así que una parte del costo se paga con impuestos que de todas formas iba a pagar.With key person insurance, the company protects its operations if a key executive or technical lead is gone. Each annual premium is deductible for the company, so part of the cost is covered by taxes it would have paid anyway.

🔒 Tus cifras se calculan en tu dispositivo: no se envían ni se guardan.Your figures are calculated on your device: nothing is sent or stored.

Tu empresa (MXN)Your company (MXN)

TasasRates

Impuestos que la empresa deja de pagar al añoTaxes the company saves per year

MXN

Menos ISRLess income tax
Menos PTULess profit sharing
Costo real de la primaReal cost of the premium
Por cada $100 de prima, la empresa poneFor every $100 of premium, the company pays

Blindar mi empresaProtect my company

Así se ve en tu estado de resultadosHow it looks on your income statement

Sin seguroWithoutCon seguroWithDiferenciaDifference
Utilidad antes de impuestosPre-tax profit
Prima hombre clave (deducible)Key person premium (deductible)$0
Utilidad gravableTaxable profit
ISR
PTU
Utilidad netaNet profit

Requisitos para que la prima sea deducibleRequirements for the premium to be deductible
  • Fundamento: artículo 27, fracción XII de la Ley del ISR y artículo 51 de su Reglamento.Legal basis: article 27, section XII of Mexico's Income Tax Law and article 51 of its Regulations.
  • Seguro temporal a un plazo no mayor de 20 años y de prima nivelada.Term insurance for no more than 20 years, with level premiums.
  • La empresa es contratante y beneficiaria irrevocable.The company is the policyholder and irrevocable beneficiary.
  • El asegurado tiene relación de trabajo con la empresa (o es socio industrial).The insured has an employment relationship with the company (or is an industrial partner).
  • Durante la vigencia no se otorgan préstamos con garantía de la póliza.No loans may be granted against the policy while it is in force.
  • Si el contrato termina antes, el rescate se acumula como ingreso de la empresa en ese año.If the contract ends early, the surrender value is taxable income for the company that year.
¿Y si faltas tú? Las tres esferasWhat if you're gone? The three spheres De dónde sale la liquidez para tu familia, tus socios y tu empresa si un día ya no estás.Where the cash for your family, partners and company comes from if one day you're gone.

Estimación simplificada con las tasas que indiques. La reinversión usa el rendimiento de tu propia empresa, no el de un seguro. No es asesoría fiscal ni financiera, ni una cotización. La deducción procede si se cumplen los requisitos de la ley; tu contador debe validar el tratamiento para tu empresa.Simplified estimate using the rates you enter. Reinvestment uses your own company's return, not an insurance return. Not tax or financial advice, or a quote. The deduction applies only if legal requirements are met; your accountant should confirm the treatment for your company.

← Otros simuladores← Other simulators

Blindaje empresarial · Liquidez estratégicaBusiness protection · Strategic liquidity

Las tres esferasThe three spheres

Tu patrimonio, tus empresas y tus obligaciones trabajan en equilibrio mientras tú tomas las decisiones. ¿Qué pasa con ese equilibrio si un día ya no puedes?Your estate, your companies and your obligations work in balance while you make the decisions. What happens to that balance if one day you can't?

utilidadesprofits PatrimonioEstate — inversiones · accionesinvestments · shares propiedades · artereal estate · art EmpresasCompanies — utilidad al añoannual profit flujo · proyectoscash flow · projects ObligacionesObligations — SeguroInsurance — liquidezstrategicestratégicaliquidity TúYou la visiónthe vision
Tus númerosYour numbers

🔒 Tus cifras se calculan en tu dispositivo: no se envían ni se guardan.Your figures are calculated on your device: nothing is sent or stored.

Patrimonio personal y familiarPersonal and family estate
EmpresasCompanies
Obligaciones si faltasObligations if you're gone
Seguro (con o sin ahorro)Insurance (with or without savings)

Ejercicio ilustrativo para explicar el concepto de liquidez estratégica: no es una cotización ni una recomendación personalizada. El descuento por venta urgente y el rendimiento de los proyectos son supuestos que puedes cambiar. No se consideran los impuestos por vender bienes ni el tiempo que tarda una venta, que en la práctica aumentan el costo; las condiciones del seguro las define la aseguradora y los temas fiscales conviene validarlos con tu contador.An illustrative exercise to explain the idea of strategic liquidity: it is not a quote or a personalized recommendation. The urgent-sale discount and the projects' return are assumptions you can change. It does not include taxes on selling assets or the time a sale takes, which in practice raise the cost; the insurer sets the policy terms, and tax matters are best confirmed with your accountant.

← Otros simuladores← Other simulators

Blindaje empresarial · Seguro de sociosBusiness protection · Buy-sell insurance

Si falta un socioIf a partner is gone

Cuando un socio fallece, sus acciones pasan a su familia. Hay tres caminos: aceptar a la familia como socia, comprarle las acciones con un crédito o comprarlas con un seguro de socios. Cualquiera puede ser la decisión correcta; aquí ves el impacto financiero de cada una, para los socios y para la familia.When a partner dies, their shares pass to their family. There are three paths: accept the family as a partner, buy the shares with a loan, or buy them with buy-sell insurance. Any of them can be the right decision; here you see the financial impact of each, for the partners and for the family.

🔒 Tus cifras se calculan en tu dispositivo: no se envían ni se guardan.Your figures are calculated on your device: nothing is sent or stored.

La empresaThe company

El socio que faltaThe partner who is gone

Comprar con créditoBuying with a loan

Comprar con seguro de sociosBuying with buy-sell insurance

Si los socios deciden aceptar a la familia como accionista, es una decisión válida. Este ejercicio no la contradice: solo pone a la vista lo que significa para el flujo, el crecimiento y el control, para que se tome con los números enfrente.If the partners decide to accept the family as a shareholder, that is a valid decision. This exercise doesn't contradict it: it only shows what it means for cash flow, growth and control, so the decision is made with the numbers in front of you.

Ejercicio ilustrativo: no es una cotización, una valuación ni una recomendación. El valor de la empresa y el reparto que pediría la familia son supuestos que puedes cambiar. No considera impuestos por la compra o venta de acciones, el estatuto o convenio entre socios, ni costos legales; esos puntos conviene revisarlos con el abogado y el contador de la empresa. No es asesoría legal ni fiscal. Las condiciones del seguro las define la aseguradora.Illustrative exercise: not a quote, a valuation or a recommendation. The company value and the payout the family would ask for are assumptions you can change. It does not consider taxes on buying or selling shares, the bylaws or partners' agreement, or legal costs; review those points with the company's attorney and accountant. Not legal or tax advice. Policy terms are set by the insurer.

← Otros simuladores← Other simulators

Patrimonios consolidadosEstablished estates

Tener mucho patrimonio no es lo mismo que tener liquidezA large estate is not the same as liquidity

Cuando la mayor parte de tu patrimonio está en inmuebles, terrenos o tu empresa, tu grado de liquidez es bajo y tu familia puede necesitar efectivo justo cuando es más difícil conseguirlo. Medir tu liquidez y tu solvencia patrimonial es el primer paso para blindar tu patrimonio.When most of your wealth is in real estate, land or your company, your liquidity ratio is low and your family may need cash exactly when it's hardest to get. Measuring your liquidity and your estate solvency is the first step to protecting your wealth.

Liquidez estratégicaStrategic liquidity

La suma asegurada es liquidez estratégica: llega a tu familia en efectivo justo cuando se necesita, para cubrir gastos, deudas, impuestos y trámites, sin vender activos con prisa. En las pólizas con ahorro, el valor en efectivo que acumulan también es liquidez estratégica que puedes usar en vida, según las condiciones de cada póliza.The death benefit is strategic liquidity: it reaches your family in cash exactly when it's needed, to cover expenses, debts, taxes and legal costs, without selling assets in a hurry. In policies with savings, the cash value they build is also strategic liquidity you can use during your lifetime, subject to each policy's terms.

No vender en mal momentoNo forced sales in a bad market

Si el mercado cae, tus herederos no tienen que malbaratar inversiones ni propiedades para conseguir liquidez. El seguro funciona como amortiguador.If markets fall, your heirs don't have to sell investments or property at a loss to raise cash. Insurance works as a buffer.

Un activo que no depende del mercadoAn asset that doesn't depend on the market

La suma asegurada de un seguro de vida tradicional no cambia con el mercado. Algunos seguros permanentes también acumulan un valor en efectivo que puede formar parte de tu planeación; sus características dependen de cada póliza.The death benefit of a traditional life policy doesn't move with the market. Some permanent life insurance plans also build cash value that can be part of your planning; features depend on each policy.

🔒 Tus cifras se calculan en tu dispositivo: no se envían ni se guardan.Your figures are calculated on your device: nothing is sent or stored.

¿Dónde está el patrimonio que quieres proteger?Where is the estate you want to protect?

Tu patrimonioYour estate

Lo que tu familia tendría que pagarWhat your family would have to pay

Desglosar (opcional)Break it down (optional)

Saldo de tus deudasYour debt balances

TotalTotal$0
Desglosar (opcional)Break it down (optional)

Gastos mensuales mientras se resuelve la herenciaMonthly expenses while the estate is settled

Total mensualMonthly total$0
TotalTotal$0

Tu grado de liquidezYour liquidity ratio
Tu solvencia patrimonialYour estate solvency
Impuesto a la herencia (estimado)Estate tax (estimate)
Liquidez que se necesitaríaLiquidity needed
Liquidez disponible tras la caídaLiquidity after the drop
Suma asegurada de referenciaReference coverage amount

Grado de liquidez: qué parte de tu patrimonio es efectivo o inversiones. Solvencia patrimonial: qué parte de lo que tu familia necesitaría cubre esa liquidez. Un seguro de vida por la suma de referencia es liquidez estratégica: tu familia tendría ese efectivo sin vender activos ni usar tus inversiones.Liquidity ratio: how much of your estate is cash or investments. Estate solvency: how much of what your family would need that liquidity covers. Life insurance for the reference amount is strategic liquidity: your family would have that cash without selling assets or touching your investments.

Revisar mi caso por WhatsAppReview my case on WhatsApp

Escenario hipotético y simplificado con tus propios supuestos. No es una cotización, una ilustración de póliza ni asesoría legal, fiscal o de inversiones. Los impuestos y gastos para heredar dependen de tu país, tu estado y tu estructura patrimonial: confírmalos con tu abogado o contador.A hypothetical, simplified scenario based on your own assumptions. It is not a quote, a policy illustration, or legal, tax or investment advice. Estate taxes and costs depend on your country, state and estate structure: confirm them with your attorney or accountant.

← Otros simuladores← Other simulators

Paso 1 de 2Step 1 of 2 Cuánto ISR dejas de pagar con tu plan de retiroHow much income tax your retirement plan saves

Retiro deducible · MéxicoTax-deductible retirement · Mexico

¿Cuánto ISR dejas de pagar si ahorras para tu retiro?How much income tax could you save by saving for retirement?

La Ley del ISR permite deducir el ahorro para el retiro por dos vías: el artículo 151, fracción V (planes personales de retiro) y el artículo 185 (seguros con base en planes de pensiones). Pon tus cifras y mira el efecto en tu declaración anual.Mexico's Income Tax Law lets you deduct retirement savings in two ways: article 151, section V (personal retirement plans) and article 185 (pension-based insurance). Enter your figures and see the effect on your annual tax return.

🔒 Tus cifras se calculan en tu dispositivo: no se envían ni se guardan.Your figures are calculated on your device: nothing is sent or stored.

Tus datos (MXN)Your figures (MXN)

Tu aportación anualYour annual contribution

¿Qué quieres aprovechar? Elige uno o los dos.What do you want to use? Choose one or both.

ISR que dejas de pagar este añoIncome tax saved this year

MXN

ISR sin aportarTax without contributing
ISR aportandoTax when contributing
Tope art. 151-VArt. 151-V limit
Deducción art. 151-VArt. 151-V deduction
Tope art. 185Art. 185 limit
$152,000
Deducción art. 185Art. 185 deduction
Tu tasa marginalYour marginal rate
Costo neto de tu aportaciónNet cost of your contribution
Quiero mi plan de retiroI want my retirement plan

Estimación con la tarifa anual del ISR 2026 (art. 152, Anexo 8 de la RMF) y la UMA 2026 ($117.31 diarios). Art. 151-V: deducible hasta el 10% de tu ingreso, sin pasar de 5 UMA anuales ($213,973.20), y fuera del tope global de deducciones personales. Art. 185: hasta $152,000 al año; lo que retires se acumula como ingreso en el año en que lo retires. El retiro anticipado puede causar impuestos. Supone que tu ingreso gravable ya descuenta tus otras deducciones. No es asesoría fiscal ni una cotización; no considera rendimientos.Estimate using Mexico's 2026 annual income tax table (art. 152, Annex 8 RMF) and the 2026 UMA ($117.31 per day). Art. 151-V: deductible up to 10% of income, capped at 5 annual UMA ($213,973.20), outside the overall personal deduction cap. Art. 185: up to $152,000 per year; withdrawals are taxable income in the year withdrawn. Early withdrawals may be taxed. Assumes your taxable income already reflects your other deductions. Not tax advice or a quote; returns are not included.

¿Cuál me conviene? Reglas del artículo 151-V y del 185Which one is right for me? Rules for articles 151-V and 185

Art. 151, fracción V · Plan personal de retiroArt. 151, section V · Personal retirement plan

  • Tope: hasta el 10% de tus ingresos del año, sin pasar de 5 UMA anuales ($213,973.20 en 2026).Limit: up to 10% of your income for the year, capped at 5 annual UMA ($213,973.20 in 2026).
  • No cuenta para el tope global de tus otras deducciones personales (médicas, colegiaturas, intereses hipotecarios).Doesn't count toward the overall cap on your other personal deductions (medical, tuition, mortgage interest).
  • Se deduce en tu declaración anual del año en que aportas.Deducted on your annual return for the year you contribute.
  • Condición: el dinero es para tu retiro. Para conservar el beneficio se retira a partir de los 65 años o por invalidez o incapacidad. Si lo retiras antes, se acumula como ingreso y paga impuesto.Condition: the money is for retirement. To keep the benefit, withdraw from age 65 or due to disability. Early withdrawals are added to your taxable income.
  • Suele convenir si buscas un ahorro de largo plazo exclusivamente para tu retiro.Usually a fit if you want long-term savings strictly for retirement.

Art. 185 · Seguro de retiro (cuentas especiales de ahorro)Art. 185 · Retirement insurance (special savings accounts)

  • Tope: hasta $152,000 al año, sumando todos los conceptos. Es adicional al tope del 151-V.Limit: up to $152,000 per year across all items. It's on top of the 151-V limit.
  • Se resta de la base de tu impuesto anual. Puedes aplicarlo en la declaración del año, o del anterior si aportas antes de presentarla.Subtracted from your annual tax base. You can apply it to the current year, or the prior one if you contribute before filing.
  • Es un diferimiento: cuando retires el dinero, lo que retires (con sus rendimientos) se suma a tus ingresos de ese año, con una tasa no mayor a la que evitaste al deducir.It's a deferral: when you withdraw, the amount (with earnings) is added to that year's income, at a rate no higher than the one you avoided.
  • Suele convenir si ya llegas al tope del 151-V o si esperas tener una tasa de impuesto menor cuando te retires.Usually a fit if you already max out 151-V or expect a lower tax rate when you retire.

Resumen informativo de la Ley del ISR. La elección depende de tu ingreso, tu edad y tus planes: lo revisamos juntos en tu caso.Informational summary of Mexico's Income Tax Law. The right choice depends on your income, age and plans: we'll review it together for your case.

Paso 2 de 2Step 2 of 2 Con ese plan, ¿te alcanza para tu retiro?With that plan, is it enough for retirement?

Planear tu futuroPlan ahead

¿Cuánto efectivo necesitas para tu retiro?How much cash do you need for retirement?

Ya casi nadie se retira por completo, pero sí conviene tener garantizada una entrada de dinero. Calcula cuánto necesitarías tener líquido al retirarte o bajar el ritmo, tomando en cuenta lo que ya tienes.Hardly anyone fully retires anymore, but it pays to have guaranteed income. Estimate how much cash you'd need when you retire or slow down, given what you already have.

🔒 Tus cifras se calculan en tu dispositivo: no se envían ni se guardan.Your figures are calculated on your device: nothing is sent or stored.

¿Dónde vas a vivir tu retiro?Where will you spend your retirement?

Tu retiroYour retirement

Lo que ya tienesWhat you already have

SupuestosAssumptions

Efectivo que necesitarías al retirarteCash you'd need at retirement

Lo que te faltaría cubrir al mesMonthly income gap
Tu plan de retiro deducible al retirarteYour deductible retirement plan at retirement
Lo que tendrías con tus activosWhat your assets would grow to
En dinero de hoyIn today's money
Ahorro mensual de referenciaReference monthly savings

Un ahorro con aseguradora te da algo que el mercado no: una cantidad garantizada en contrato para la fecha de tu retiro y protección para tu familia si faltas antes. Con tu resultado te presento opciones con cotizaciones de las aseguradoras.Saving through an insurer gives you something the market doesn't: an amount guaranteed by contract for your retirement date, plus protection for your family if you pass away first. With your result, I'll show you options based on insurers' quotes.

Ver opciones por WhatsAppSee options on WhatsApp

Escenario hipotético con tus propios supuestos de inflación y rendimiento. Supone que tus otros ingresos suben con la inflación y que el capital se gasta por completo a la edad final. No es una cotización, una ilustración de póliza ni asesoría de inversiones o fiscal.A hypothetical scenario using your own inflation and return assumptions. It assumes your other income keeps pace with inflation and that the capital is fully used by the final age. It is not a quote, a policy illustration, or investment or tax advice.

← Otros simuladores← Other simulators

CalculadoraCalculator

¿Cuánta protección necesita tu familia?How much protection does your family need?

Una estimación rápida de la suma asegurada, con base en lo que tu familia necesitaría y lo que ya tienes. Los valores son de ejemplo; cámbialos por los tuyos.A quick estimate of the coverage amount, based on what your family would need and what you already have. The figures are examples; replace them with yours.

🔒 Tus cifras se calculan en tu dispositivo: no se envían ni se guardan.Your figures are calculated on your device: nothing is sent or stored.

Lo que tu familia necesitaríaWhat your family would need

Desglosar (opcional)Break it down (optional)

Gastos mensuales de tu familiaYour family's monthly expenses

Total mensualMonthly total$0
× 12 meses× 12 months
TotalTotal$0
Desglosar (opcional)Break it down (optional)

Saldo de tus deudasYour debt balances

TotalTotal$0
Desglosar (opcional)Break it down (optional)

Costo anual de escuela × años que le faltanAnnual school cost × years remaining

Costo anualAnnual costAñosYears
Hijo 1Child 1
Hijo 2Child 2
Hijo 3Child 3
TotalTotal$0

Lo que ya tienesWhat you already have

Suma asegurada estimadaEstimated coverage amount

$10,900,000

MXN

NecesidadesNeeds
$12,700,000
Menos lo que ya tienesMinus what you have
−$1,800,000
Revisar mi caso por WhatsAppReview my case on WhatsApp

Estimación educativa y simplificada: no es una cotización ni una recomendación. No considera impuestos, inflación ni rendimientos. La suma asegurada final depende de tu caso y de la evaluación de la aseguradora.A simplified educational estimate, not a quote or a recommendation. It does not account for taxes, inflation or returns. Your final coverage amount depends on your situation and the insurer's underwriting.

← Otros simuladores← Other simulators

Planear tu futuroPlan ahead

¿Tu ahorro educativo va a alcanzar?Will your education savings be enough?

Las colegiaturas suben más rápido que la inflación del país. Si hoy empiezas un ahorro por lo que cuesta la carrera, cuando tu hijo entre a la universidad ese ahorro se va a quedar corto. Aquí ves la brecha y con cuánto conviene empezar.Tuition rises faster than general inflation. If you start saving today for what college costs now, the savings will fall short by the time your child enrolls. See the gap here and how much to start with.

🔒 Tus cifras se calculan en tu dispositivo: no se envían ni se guardan.Your figures are calculated on your device: nothing is sent or stored.

¿Dónde va a estudiar?Where will they study?

¿Cuánto quieres para su educación?How much do you want for their education?

InflacionesInflation

Lo que quieres, en dinero de hoyYour goal, in today's money
BrechaGap
Aportación anual de referenciaReference annual contribution

Tu suma asegurada crece con tu ahorroYour insured amount grows with your savings

Suma asegurada hoyInsured amount todayAhorro finalFinal savings
Opción A · cantidad de hoyOption A · today's amount
Opción B · recomendadaOption B · recommended

AdemásAlso

Por qué ahorrar con una aseguradoraWhy save with an insurer

  • Suma asegurada y contrato garantizados: pase lo que pase, el ahorro se entrega.Guaranteed amount and contract: whatever happens, the savings are delivered.
  • Proyecto conservador: no depende del mercado y la suma se actualiza cada año.A conservative plan: it doesn't depend on markets and the amount is updated every year.
Ver mi propuesta por WhatsAppSee my proposal on WhatsApp

Escenario hipotético con tus supuestos. No es una cotización ni una ilustración de póliza; las primas, garantías y coberturas dependen del plan y de la aseguradora.A hypothetical scenario with your assumptions. This is not a quote or a policy illustration; premiums, guarantees and coverage depend on the plan and the insurer.

Preguntas frecuentesCommon questions

Lo que más me preguntanWhat people ask me most

¿Puedo contratar un seguro mexicano si vivo en Estados Unidos, o al revés?Can I buy a Mexican policy if I live in the U.S., or the other way around?

Depende de tu residencia y de dónde está tu patrimonio. Cada seguro se contrata conforme a las leyes del país donde se emite, y no todos los productos están disponibles para todas las personas. En la primera conversación revisamos tu caso.It depends on where you live and where your assets are. Each policy is issued under the laws of its own country, and not every product is available to everyone. We'll review your situation in our first conversation.

¿Qué es el blindaje empresarial y el seguro de socios?What is business protection and buy-sell insurance?

Es un seguro de vida que contrata la empresa o sus socios. Si falta un socio, da liquidez para que se ejecute el acuerdo entre los socios en favor de sus familias. Si falta una persona clave, ayuda a la empresa a cubrir el impacto mientras se reorganiza.It's life insurance owned by the company or its partners. If a partner passes away, it provides cash so the partners' agreement can be carried out in favor of their families. If a key person dies, it helps the company absorb the impact while it reorganizes.

¿Cuánto cuesta un seguro de vida?How much does life insurance cost?

Depende de tu edad, tu salud, la suma asegurada y el plan. Por eso no publico precios: después de conocer tu caso te entrego una cotización formal de la aseguradora.It depends on your age, health, coverage amount and plan. That's why I don't publish prices: once I know your situation, I'll give you a formal quote from the insurer.

¿La primera conversación tiene costo?Does the first conversation cost anything?

No. Es sin costo y sin compromiso, en español o en inglés.No. It's free and without obligation, in Spanish or English.

Juan Pablo Estavillo Espinosa

Sobre míAbout me

Juan Pablo EstavilloJuan Pablo Estavillo

Soy Juan Pablo Estavillo Espinosa, cofundador del despacho VIDA Seguros. Soy la segunda generación de una familia dedicada a los seguros: mi papá empezó en 1992, yo inicié mi práctica en México en 2005 y en Estados Unidos en 2024.I'm Juan Pablo Estavillo Espinosa, co-founder of the VIDA Seguros agency. I'm the second generation of a family devoted to insurance: my father started in 1992, I began my practice in Mexico in 2005 and in the United States in 2024.

+20años de experiencia en segurosyears of insurance experience
1992tradición familiar en segurosfamily tradition in insurance
2países: México y Estados Unidoscountries: Mexico and the United States

Vivo en The Woodlands, Texas, y trabajo con clientes en México y en Estados Unidos. Conozco de cerca lo que implica tener la familia, la empresa y el patrimonio repartidos entre los dos países.I live in The Woodlands, Texas, and work with clients in Mexico and the United States. I know firsthand what it means to have your family, business and assets spread across both countries.

Mi trabajo es ayudarte a ordenar esa protección: qué conviene en pesos, qué conviene en dólares y cómo se coordina con tu planeación sucesoria y la continuidad de tu negocio.My job is to help you organize that protection: what makes sense in pesos, what makes sense in dollars, and how it fits your estate plan and your business continuity.

FormaciónEducation

  • Universidad La Salle Noroeste Licenciatura en MercadotecniaBachelor's degree in Marketing
  • ITAM Posgrado en FinanzasGraduate studies in Finance
  • IPADE Business School Programa de formación empresarialExecutive business program
  • LUTCF Posgrado en Seguros de Vida especializado en empresariosGraduate program in life insurance for business owners
  • CLI Certificación internacional en seguros de vida (Certificate in Life Insurance), The American College of Financial ServicesInternational Certificate in Life Insurance, The American College of Financial Services
  • MSP Máster en Seguros PersonalesMaster in Personal Insurance

ReconocimientosRecognition

  • Consejo de Ventas GNPGNP Sales Council Miembro recurrente del Consejo de Ventas de GNP SegurosRecurring member of GNP Seguros' Sales CouncilLo integran alrededor de 50 de más de 16,000 agentes de GNP.About 50 of GNP's more than 16,000 agents make it each year.
  • MDRT Million Dollar Round Table, asociación internacional de profesionales financierosMillion Dollar Round Table, the premier association of financial professionalsSus miembros representan menos del 1% de los profesionales de seguros y finanzas en el mundo.Its members represent less than 1% of insurance and financial professionals worldwide.
  • IQA Gold International Quality Award (LIMRA)International Quality Award (LIMRA)
  • IAP Gold International Award of Productivity (LIMRA)International Award of Productivity (LIMRA)
México · Cédula CNSF tipo B, núm. M423797Mexico · CNSF agent license type B, no. M423797 Texas · Licencia 3184580Texas · License 3184580

ContactoContact

Platiquemos de tu casoLet's talk about your situation

La forma más directa es WhatsApp. Si prefieres, déjame tus datos y te contacto.WhatsApp is the most direct way. Or leave your details and I'll get back to you.

juanpablo@vidaseguros.net

Para proteger tu información, no incluyas datos sensibles en este formulario. Los detalles de tu caso los vemos por WhatsApp o en persona.To protect your information, please don't include sensitive details in this form. We'll go over your case on WhatsApp or in person.